“Büdcə zərfi”nə əsasən, fiskal dayanıqlılığın əsas şərtlərindən biri kimi ortamüddətli dövrün sonuna qeyri neft-qaz gəlirləri hesabına cari xərclərin tam qarşılanması proqnozlaşdırılır. Hesab edirik ki, bu makroiqtisadi sabitlik və resurs asılılığının azaldılması baxımından mühüm indikatordur və təqdirəlayiq hədəfdir.
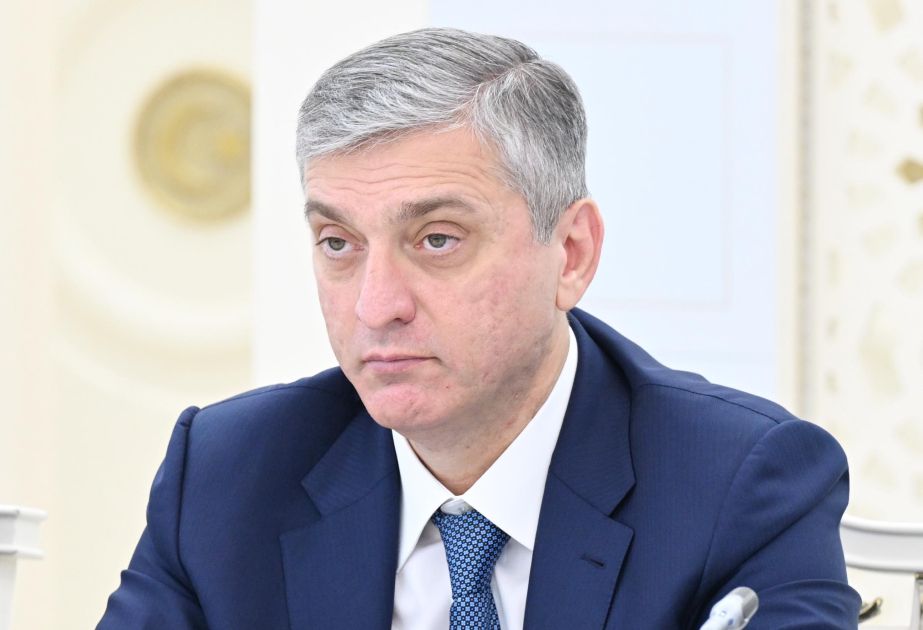
AZƏRTAC xəbər verir ki, bunu Hesablama Palatasının sədri Vüqar Gülməmmədov parlamentin İqtisadi siyasət, sənaye və sahibkarlıq komitəsinin iclasında “Azərbaycan Respublikasının 2027-ci il dövlət büdcəsi haqqında” qanun layihəsinin müzakirəsi zamanı deyib.
“Bu məqsəd üçün əsas hədəf göstəriciləri olan cari xərclər və qeyri-neft gəlirlərinin və yaxud daha geniş anlayışla ifadə etsək, qeyri-resurs gəlirlərinin hüquqi əsaslarına yenidən baxılmasının zəruri olduğu qənaətindəyik. Məsələn, qanunvericiliyin tələbləri əsasında hesablamalarımıza əsasən, qeyri-neft sektoru üzrə təmin olunmalı gəlirlərin dəqiqləşdirilməsinə zərurət vardır. Belə ki, Azərbaycan Respublikasında istehsal edilən və qiymətləri tənzimlənən məhsulların kontrakt qiyməti ilə respublikadaxili müəssisə topdansatış qiyməti arasındakı fərqdən büdcəyə yığımlar 98 milyon manat məbləğində nəzərdə tutulur və İzahata əsasən, bu məbləğ dövlət büdcəsinin neft-qaz gəlirlərinə aid edilir. Lakin “Büdcə sistemi haqqında” Qanuna əsasən, dövlət büdcəsinin neft-qaz gəlirlərinə SOCAR-ın ödədiyi vergilər daxil edilir.
Növbəti il üçün dövlət büdcəsinin gəlirlərinin cari illə müqayisədə artacağı proqnozlaşdırılıb, 20 gəlir mənbəyindən 15-i üzrə artım, 4-ü üzrə azalma nəzərdə tutulub, hüquqi aktların tələblərindən irəli gələrək, 1 mənbə ləğv edilib”, - deyə o qeyd edib.
Palata sədri qeyd edib ki, 2027-ci il üzrə dövlət büdcəsinin gəlirlərinin 39 milyard 254 milyon manat olacağı proqnozlaşdırılır: “Qənaətbəxş haldır ki, dövlət büdcəsi gəlirlərinin artımı Dövlət Neft Fondundan dövlət büdcəsinə transfertlərin cari illə müqayisədə daha az nəzərdə tutulması şəraitində proqnozlaşdırılıb. Təhlillər 2027-ci ildə dövlət büdcəsi gəlirlərinin artımının əsasən vergi daxilolmaları hesabına təmin ediləcəyini göstərir. Növbəti ildə vergi gəlirlərinin təxminən yarısının dolayı vergilər hesabına formalaşması nəzərdə tutulur ki, bu da müvafiq vergilərin dövlət büdcəsi gəlirlərinin təmin edilməsində əhəmiyyətli fiskal mənbə olaraq qalacağını göstərir. Növbəti ildə iqtisadi artım və inflyasiya gözləntiləri, vergi inzibatçılığının və nəzarət mexanizmlərinin təkmilləşdirilməsi, habelə qanunvericiliyə təklif olunan dəyişikliklər hesabına əlavə gəlir potensialının formalaşması şəraitində Dövlət Vergi Xidməti xətti ilə daxilolmaların proqnozunun cari ilin göstəricisini əhəmiyyətli dərəcədə üstələməsi gözlənilir”.

jpg_1793796011.jpg)